Menu
Investire non è ‘’scommettere’’
Al via, con una prima analisi sui concetti-base, la rubrica sulla gestione del risparmio e degli investimenti
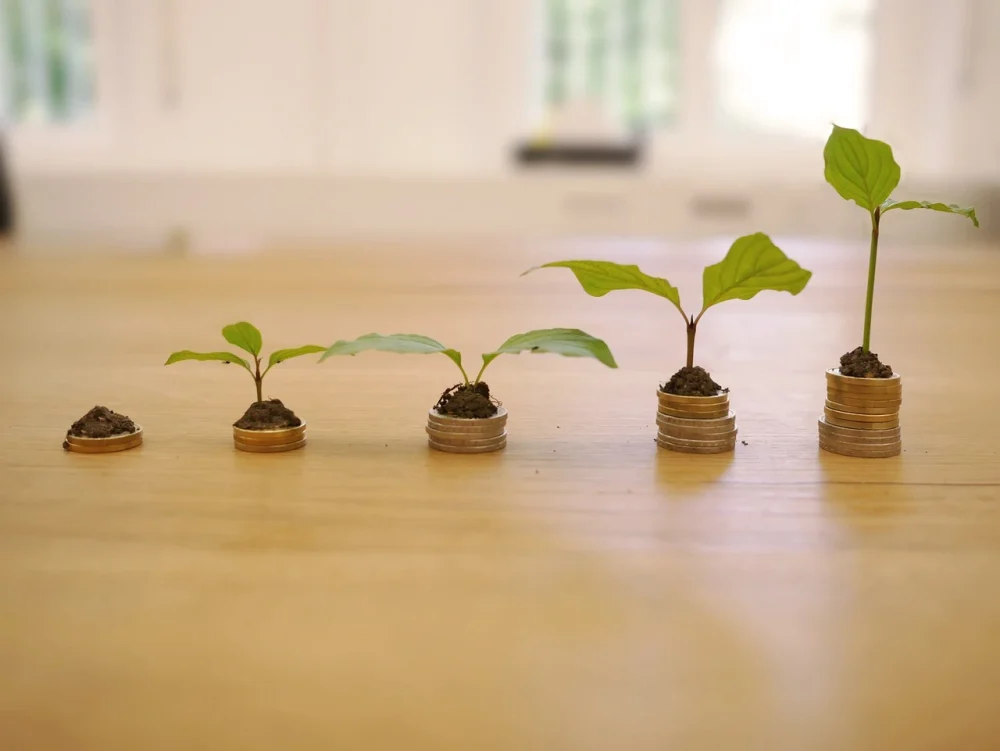
Investire non significa fare delle "scommesse" nella speranza di moltiplicare la propria ricchezza. Investire significa individuare e quindi gestire al meglio il rischio nei suoi vari aspetti. Per prima cosa è necessario comprendere cosa si vuole tutelare; fare quindi un bilancio del patrimonio della famiglia e della sua capacità di generare risparmio. Bisognerà poi distinguere i rischi in base alla loro probabilità e quindi alle conseguenze che possono determinare.
Infine sarà necessario individuare quegli strumenti che possono gestire al meglio i rischi individuati. Sara' solo a questo punto che si potra' cominciare a parlare dell'investimento vero e proprio andando ad individuare tra le numerose soluzioni sul mercato finanziario, quelle che meglio rispondono alle varie situazioni.
Vi e' anche l'investimento immobiliare ma va' trattato diversamente perche' questo quasi sempre , non fa parte di una pianificazione finanziaria ma la sostituisce del tutto. Molte famiglie infatti concentrano una quota troppo grande della loro ricchezza e del proprio risparmio in un singolo prodotto con la conseguenza di aumentare il rischio a scapito della loro flessibilita' finanziaria
Ma cosa s'intende per "sicurezza" e cosa alla fine si vuole proteggere? Sicuramente i risparmi, ma dobbiamo tener conto che questi sono solo un aspetto nell'economia di una persona piuttosto che di una famiglia. In un "bilancio" corretto si dovra' individuare ovviamente il controvalore degli investimenti e i saldi di conto corrente, ma anche altre voci, come il valore a mercato di eventuali immobili posseduti, le prestazioni di cui eventualmente si gode come INPS , TFR etc.. E non solo. Un' azienda potrebbe infatti avere in bilancio scarsi assets materiali , non detenere immobili o cassa , e cio' nonostante valere moltissimo in quanto ricche di beni immateriali , come brevetti o una grande capacita' di creare reddito.
Questo vale anche per il bilancio di una famiglia. Anche qui deve essere considerato un bene immateriale che individuiamo nel " capitale umano" , che consiste non solo nella capacita' di ogni componente della famiglia di generare reddito esercitando la propria attivita' ( ad esempio lo stipendio moltiplicato per il numero degli anni necessari per arrivare al pensionamento ) , ma anche nel reddito potenziale che un giovane componente della famiglia potrebbe generare nel futuro ( ad esempio uno specializzando in ingegneria piuttosto che in medicina avra' davanti a se' una vita lavorativa con redditi probabilmente significativi ) .
Un altro concetto che bisognera' mettere in pratica nella finanza personale e' quello della " antifragilita'" cui si arriva assicurando e gestendo i "rischi" che potenzialmente possono comportare la rovina finanziaria della famiglia. Questo servira' ad arrivare a quella "robustezza" indispensabile per investire i propri risparmi in quegli strumenti che hanno il giusto equilibrio tra rischio e rendimento.
Warren Buffert diceva: "se si vuole avere successo bisogna prima evitare di finire in rovina". E' una "massima" che bisognerebbe tenere a mente nella gestione del risparmio.
Altro da Investimenti & Risparmi
Quale strategia efficace per non rischiare
Affrontiamo una tematica importante , quella della tutela contro i rischi, poiché, come scopriremo, l'argomento è strettamente collegato ai nostri risparmi e alla loro gestione. La pandemia di Covid del 2020, così come altri accadimenti verificatisi negli ultimi decenni, ci hanno insegnato che non sempre è possibile prevedere con esattezza i rischi specifici. Cio' nonostante, possono essere gestiti. La prima cosa da fare è distinguerli in rapporto alla probabilità che si verifichino e alle conseguenze che potrebbero avere. Questi rischi sono così schematizzati.
Categorie
News
News Made In Italy
Testata registrata presso il Tribunale di Roma al n. 192
Registro Stampa del 18/11/2021.
Contatti

00195 Roma (RM)
Link Utili
Newsletter
Iscriviti alla nostra newsletter per rimanere aggiornati sull'informazione Made in Italy
Iscriviti
Cookie
Questo sito web utilizza i cookie
Questo sito utilizza cookie tecnici, analytics e di terze parti.
Proseguendo nella navigazione accetti l'utilizzo dei cookie.